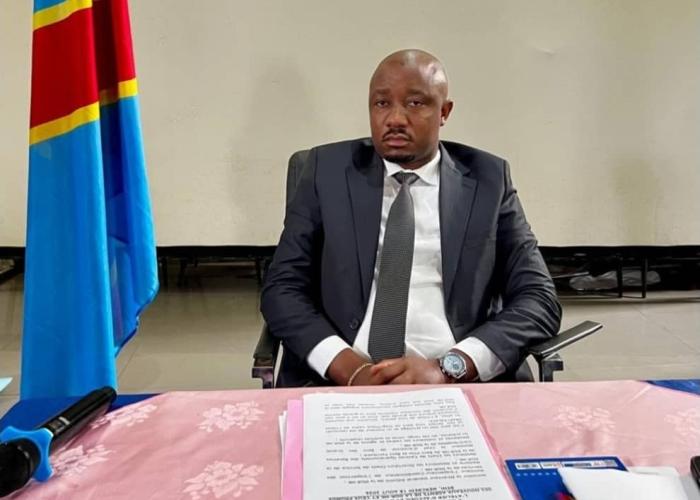
La DGR-NK défend la légalité de la taxe spéciale conventionnelle pour la reconstruction
| Société


Dans ce document, la régie financière provinciale affirme que cette taxe repose sur un fondement juridique prévu par l'ordonnance-loi n°18/004 du 13 mars 2018, fixant la nomenclature des impôts, droits, taxes et redevances de la province et des entités territoriales décentralisées (ETD).
La DGR-NK précise que la TSCR figure dans l'annexe B1 de ce texte et que son fait générateur est la signature d'une convention entre la province et les catégories d'opérateurs économiques concernées. Elle soutient ainsi que sa perception ne peut être exigée en l'absence d'un accord écrit préalablement signé.
Selon Jules Luanda Muraïri, la collecte de cette taxe suit les quatre étapes réglementaires de la chaîne des recettes publiques : la constatation, la liquidation, l'ordonnancement et le recouvrement. Les corporations professionnelles signataires des conventions assurent les deux premières opérations, tandis que les deux dernières relèvent exclusivement de la compétence de la DGR-NK.
Le directeur général rappelle également que ce mécanisme fiscal n'est pas une initiative récente. Sa mise en œuvre remonte, selon lui, à l'administration provinciale de Julien Paluku Kahongya, avant d'être reconduite par les gouverneurs successifs, civils comme militaires.
La régie financière explique par ailleurs que les recettes mobilisées sont destinées au financement des infrastructures provinciales, en collaboration avec les organisations professionnelles concernées et les services du gouvernement provincial chargés de la programmation des dépenses.
Cette mise au point intervient dans un contexte de divergences entre certains acteurs économiques et institutionnels autour de l'application de la taxe conventionnelle, notamment dans sa composante additionnelle.
La DGR-NK présente l'élargissement de l'assiette de cette taxe à de nouvelles matières comme étant à l'origine des conventions récemment conclues. Elle rejette les critiques assimilant ce mécanisme à une pression fiscale supplémentaire et affirme que sa mise en œuvre répond aux procédures prévues par la législation provinciale.
Daudi Amin